As doenças cardiovasculares são a principal causa de morte no Brasil. Cerca de 400 mil pessoas morrem anualmente em decorrência dessas enfermidades, número que corresponde a aproximadamente 30% dos óbitos no país. O cenário reforça a importância do Setembro Vermelho, campanha de conscientização sobre prevenção, diagnóstico e cuidados com a saúde do coração.
Mas, para quem já enfrentou uma doença cardíaca, os cuidados podem ir além da prevenção. Um aspecto pouco conhecido envolve os direitos tributários de aposentados, pensionistas e militares inativos que tiveram uma cardiopatia grave: conforme esclarece o advogado tributarista Fabrício Klein, que dirige um escritório reconhecido nos últimos três anos como Referência Nacional no tema, o fato de o paciente ter sido tratado, estar assintomático ou hemodinamicamente estável não elimina o direito à isenção do Imposto de Renda.
Isso se dá porque a Lei nº 7.713/1988 prevê a isenção sobre os proventos da inatividade para portadores de determinadas doenças graves – entre elas a cardiopatia grave – e o Superior Tribunal de Justiça consolidou, por meio da Súmula 627, o entendimento de que a concessão ou manutenção da isenção não depende da contemporaneidade dos sintomas ou da recidiva da doença.
Como acrescenta Klein, isso tem uma consequência prática importante: um procedimento cardíaco realizado há 15, 20 ou 30 anos é suficiente para comprovar uma cardiopatia grave, ainda que o paciente tenha respondido bem ao tratamento e atualmente leve uma vida normal. Conforme o especialista: “Com base nos parâmetros estabelecidos pela Justiça, critérios como a classe NYHA ou a fração de ejeção contemporânea não têm nenhuma relevância. O que importa e basta para obter a isenção em caráter vitalício é a comprovação do histórico clínico.”
O documento médico antigo pode ser decisivo
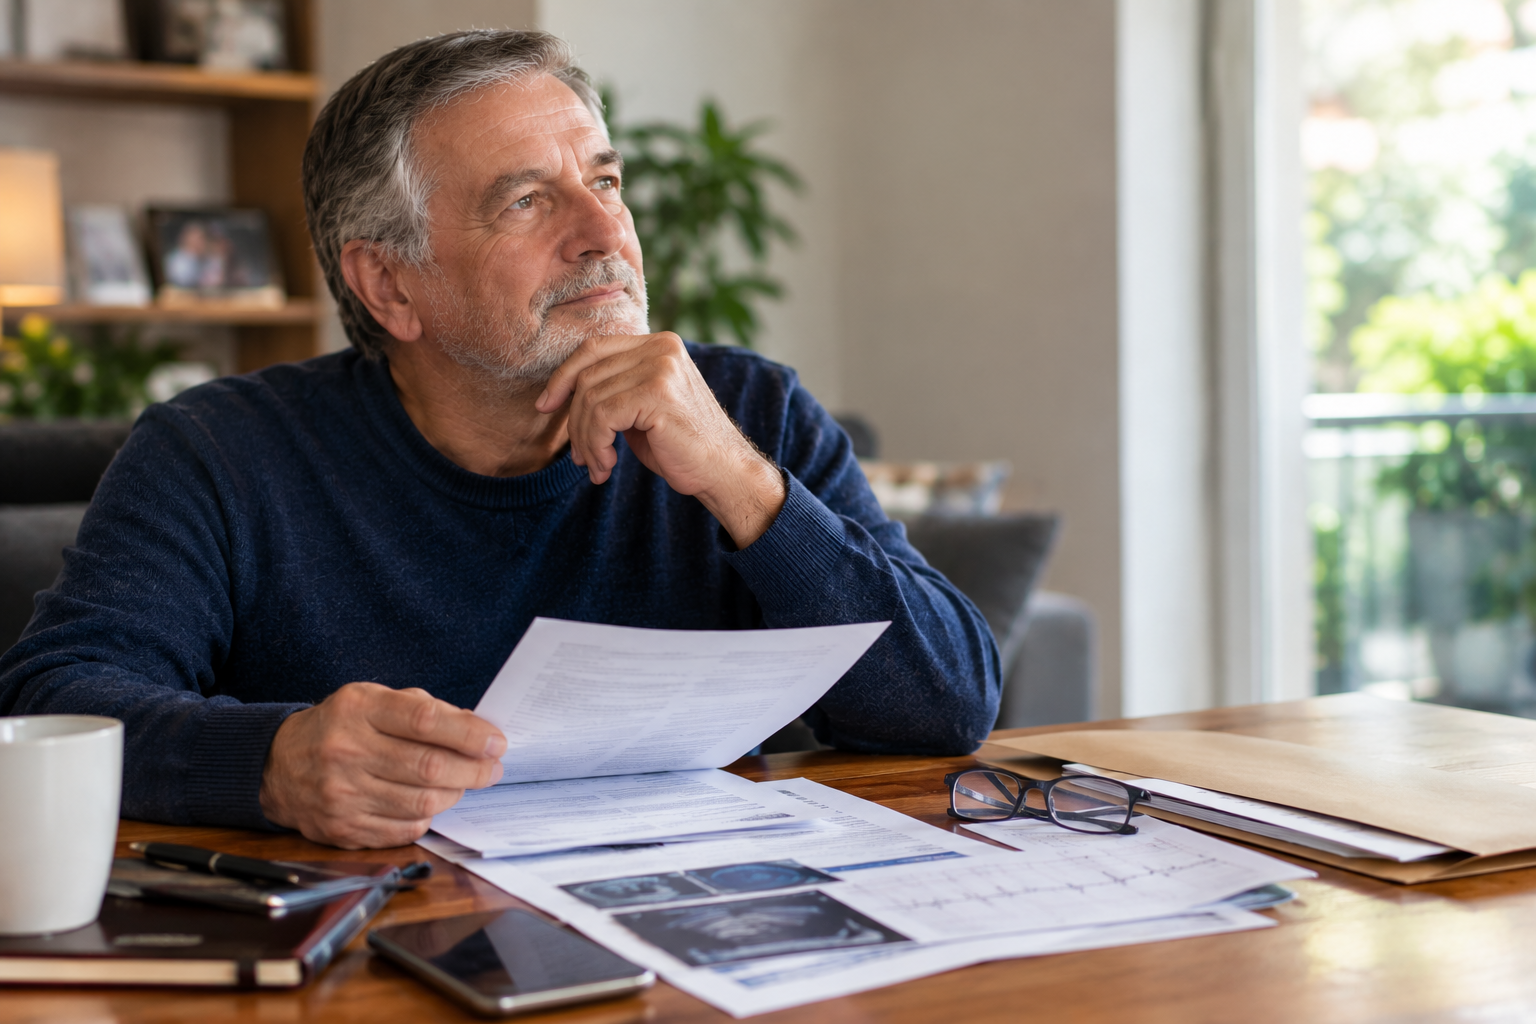
O histórico clínico, portanto, assume papel central na análise. Como os exames realizados antes de uma intervenção cardíaca demonstram a condição que levou ao procedimento, tais documentos comprovam o diagnóstico de modo suficiente para assegurar a isenção.
Nas palavras do Dr. Fabrício: “Por exemplo, o Cateterismo anterior à uma intervenção percutânea para implante de stent, contendo documentada uma estenose acima de 70% em alguma das artérias epicárdicas é uma prova suficiente, mesmo que o tratamento tenha ocorrido a décadas e o contribuinte esteja, agora, hemodinamicamente estável e em NYHA I.” reforça o advogado.
O entendimento também ajuda a explicar por que o tema interessa diretamente aos Médicos. Na experiência de Klein, parte dos processos chega à Justiça com avaliações que consideram principalmente o estado atual do paciente, sem atribuir o devido peso ao histórico da cardiopatia e aos procedimentos realizados no passado.
A discussão não significa que todo procedimento cardíaco, isoladamente, deva ser interpretado da mesma forma em qualquer situação, mas como o implante de stents decorre do diagnóstico prévio de uma estenose grave em uma artéria relevante e o implante de marca-passo se dá quando há uma arritmia grave, tais intervenções – tanto quanto as mais complexas e reservadas aos casos de ainda maior gravidade, como a revascularização mediante pontes de safena ou mamária – amparam a obtenção da isenção na via judicial.
Portanto, o ponto central é a comprovação da cardiopatia grave por meio do histórico clínico e da documentação médica, já que na esfera judicial a Súmula 598 do STJ estabelece que, quando a doença grave estiver suficientemente demonstrada por qualquer meio de prova, a isenção deve ser concedida.
Livro aborda a relação entre medicina, histórico clínico e direito tributário
A experiência com processos em que o histórico médico foi determinante para o reconhecimento da isenção também está na origem do livro Cardiopatias Graves e Isenção do Imposto de Renda: Orientações práticas para a garantia de direitos e prevenção de injustiças fiscais, de Fabrício Klein.
A publicação reúne aspectos jurídicos e lista os critérios objetivos da área médica relacionados à comprovação das cardiopatias graves, para contribuir para uma compreensão mais precisa do tema, especialmente em casos nos quais o paciente já foi tratado e apresenta estabilidade clínica. E o fato de ter atuado e obtido a isenção em vários processos nos quais houve, antes da decisão judicial concedendo a isenção, uma Perícia Médica desfavorável ao diagnóstico de cardiopatia grave foi o que deixou evidente ao Dr. Fabrício a necessidade de contribuir com a sociedade detalhando os critérios interdisciplinares – da intersecção das áreas Médica e Legal – que muitos Cardiologistas desconhecem.
“Quando os critérios objetivos da Medicina – tais como àqueles estabelecidos nas Diretrizes da SBC de 2004, 2006 e 2014, que são convergentes com as guidelines internacionais – são aplicados em conjunto com os parâmetros estabelecidos pela Justiça, não existe nenhuma lacuna para que a isenção seja indeferida. E, além disso, o diagnóstico de uma cardiopatia grave no passado assegura também a restituição dos valores do IRPF pagos indevidamente nos últimos anos.”
Para aposentados, pensionistas e militares inativos, a informação pode representar a oportunidade de revisar um histórico médico que, mesmo antigo, continua tendo relevância para a análise de um direito previsto em lei.
Foto: Divulgação | Fonte: Assessoria